法国坠入财政恶性循环,欧洲核心经济体正在重新定价
文、韩文
巴黎与伦敦债券交易盘面上,一股持续数月的抛售浪潮正在改写欧元区定价逻辑。
就在 10 月初,法国 10 年期国债与德国国债利差一度突破 150 个基点,刷新 2011 年欧债危机之后的高点。法国 10 年期国债收益率盘中逼近 5%,融资成本已经超过意大利、希腊。
曾经,法国长期被视作欧元区核心资产的避风港。市场将它放在和德国接近的一档,稳健的主权信用、庞大经济体量,让法国可以长期以低廉利息大规模发债。
如今这个判断正在被推翻。
在长达十几年持续超支之后,法国已经滑入一条很难自行挣脱的金融恶性循环。越来越多的机构投资者正在为局势进一步恶化做准备。欧元汇率 10 月 5 日一度跌至 17 个月新低,市场交易员直接将下跌诱因指向法国财政风险的重定价。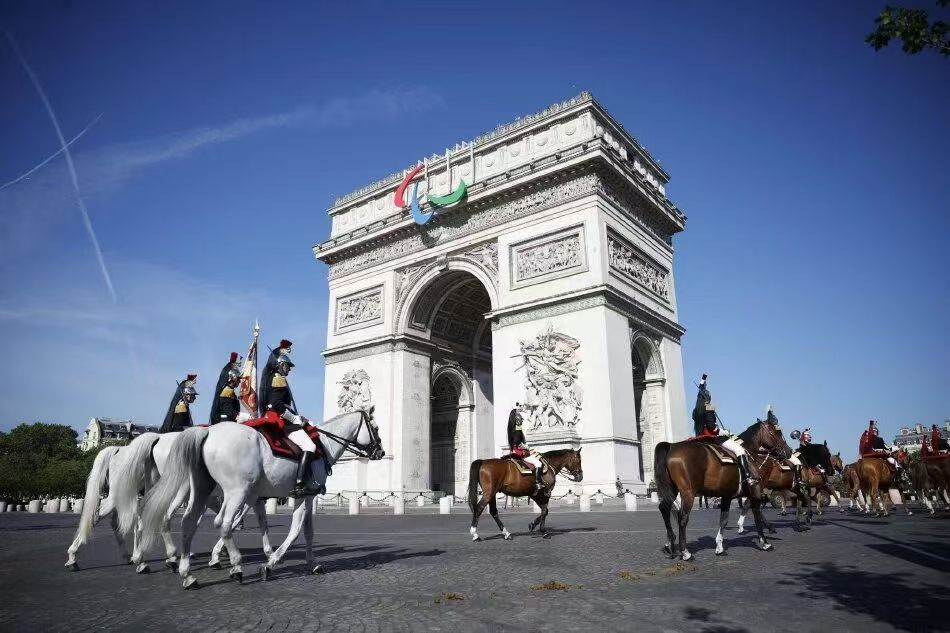
已经闭合的恶性循环
这一轮风险的起点,不是突发危机,而是多年财政透支在高利率周期集中爆发。
法国财政部 9 月 19 日更新的预测数据显示,2026 年公共债务占 GDP 达到 119.3%,2027 年将继续抬升至 121.7%。公共债务总量已经突破 3.5 万亿欧元。
2026 年财政赤字占 GDP 预计 5.4%,高于此前 5.0% 的目标,持续大幅突破欧盟 3% 赤字红线。
闭环已经形成:
1. 公共支出长期居高不下,财政收入跟不上开支,持续产生高额赤字。
2. 政府只能不断发行国债,借新还旧,债务存量持续膨胀。
3. 投资者意识到法国财政不可持续,开始要求更高的风险溢价,国债收益率上行。
4. 新发国债利息大幅上涨,债务利息支出吞噬更多预算。
5. 利息负担加重,进一步推高财政赤字,政府需要发行更多债券。
法国财政部披露,今年新发中长期国债加权平均融资成本 3.55%,而 2025 年仅 3.14%。利率每向上移动 0.5 个百分点,就会给法国长期财政带来数十亿欧元的额外利息支出。
联博资产管理跨境信贷主管米奇・雷兹尼克近期对外表示,法国正在快速成为欧洲债券市场的核心痛点,法国国债的定价越来越不像欧元区核心国家,而在向边缘国家靠拢。
瑞银首席执行官塞尔吉奥・埃尔莫蒂 10 月初公开警告,法国仅仅依靠小幅、渐进式财政调整已经不够,必须推出强硬改革,否则恶性循环会持续放大。
为什么是法国?
意大利、希腊同样背负高债务,但是法国的特殊之处在于,它是欧元区第二大经济体,却长期没有真正收紧财政。
1. 半个世纪几乎没有财政盈余
战后数十年,法国已经形成一套高公共开支体系。
全民医疗、养老、失业补贴、公共部门薪资、带薪假期,构成庞大的刚性底盘。
一旦要削减福利、压缩公共岗位,立刻会引发大规模社会抗议。黄马甲运动之后,政府为平息社会不满,追加了大量减税与补贴。新冠疫情期间“不惜一切代价”的企业薪资保护政策,疫情结束之后并没有完全退出,一部分变成永久性财政负担。
于是历届政府共同选择一个更简单的方案:继续举债,推迟痛苦的改革。
2. 经济增长动力不足,难以消化债务
债务能否持续,取决于经济增长能不能跑赢利息。
法国 2026 年增长预期已经三次下调,最新增长预期只有 0.5%。
高劳工保护、高税负,削弱企业扩张意愿;人口老龄化持续推高社保支出。法国实体经济增长缓慢,税基扩张有限,很难依靠内生增长消化存量债务。
意大利、希腊经历欧债危机之后,被迫接受财政紧缩,债务率已经进入平稳区间;法国没有经历过一轮痛苦的外部强制调整,债务一路持续上行。
3. 政治碎片化,改革很难落地
现在法国是少数派政府,执政党在国民议会不占多数席位。
任何一份削减开支的预算,都将面临左翼、极右翼联合阻击。
政府 9 月 30 日提交 2027 年度预算草案,计划 540 亿欧元节约方案。市场普遍怀疑这份方案能否完整落地。
而 2027 年即将迎来总统大选。
大选之前,任何政府都不愿意推出极具争议的紧缩方案。这意味着未来 12 个月,法国财政整顿大概率停留在口头层面,很难有实质行动。
惠誉评级 8 月维持法国主权评级不变,但是明确标注,政治分裂是法国最关键的薄弱点。
4. 全球高利率环境,引爆存量再融资压力
低利率时代,法国发行了大量长期低成本国债。
现在这批债券集中到期,政府必须在 4.5% 以上收益率环境下重新融资。
仅仅 2027 年,法国中长期债券发行规模就将达到 3400 亿欧元级别。
欧洲央行不再扩张资产负债表,不再是国债的稳定大买家;日本等海外长期投资者也在减持欧洲主权债。
于是法国国债必须依靠市场主动承接,市场议价能力显著增强。
市场正在为恶化定价
当前交易层面,投资者主要在押注三种风险。
第一,法德利差继续扩大。一旦利差持续突破 150 基点,会触发更多资管机构风控限制,被动抛售法国债券。
第二,主权评级下调。如果两家以上主要评级机构下调法国评级,会直接触发大量基金的卖出条款。
第三,财政方案在议会搁浅。如果 2027 预算无法顺利通过,政府临时扩大融资规模,债市会迎来新一轮剧烈波动。
更大的担忧在于传染效应。
希腊、意大利经济体量有限,风险相对封闭。但法国是欧元区核心,一旦法国主权信用出现剧烈震荡,会直接冲击欧元信心,推高整个欧元区外围国家的融资成本。
两个出路,都很难
理论上,法国只有两条路走出循环。
一条是大规模财政整顿,压缩公共开支、改革养老金、降低福利刚性,用数年时间把赤字压回 3% 以内。但这项改革会引发巨大社会冲突。
另一条是经济强劲复苏,增速明显抬升,税基快速扩大,稀释债务占比。但以法国当前产业结构,短期很难实现。
市场现在的基准预期是,法国债务率 2027 年突破 121.7%,财政赤字持续高于 5%,国债收益率维持高位。
曾经的欧洲避风港,正在变成欧洲债市最薄弱的一环。
 财经头条
 Email
评论已关闭